미국 병원비 진짜 그렇게 나오나? 청구서와 지불액 5배 차이
2019년 9월 6일, 경향신문에 미국 병원비 이야기가 실렸습니다.
필자는 당시 미국 노스웨스턴대학교 박사후연구원이던 이대한 씨입니다. 자연분만을 했는데 병원 청구서에는 4만 달러가 넘는 금액이 찍혀 있었다고 씁니다. 그가 실제로 낸 돈은 500달러, 청구액의 1% 안팎이었습니다.
최종 업데이트: 2026년 10월 27일 · 이 글의 수치와 제도는 이 날짜 기준입니다.
출처: 경향신문 「[다른 삶]미국에서 의료보험은 병원 '입장권'…없다면? 파산 각오해야」, 2019-09-06 — 필자 한 사람의 경험을 쓴 칼럼입니다
https://www.khan.co.kr/article/201909061614015
한 사람의 경험이고, 2019년 글입니다. 비슷한 사례가 한국어 커뮤니티에도 돌지만 출처를 확인할 수 없어 이 글에서는 쓰지 않았습니다.
그런데 이 칼럼에는 질문이 하나 남습니다. 청구서에 찍힌 4만 달러는 누가 낸 돈이었을까요.
그래서 미국 정부가 공개한 병원 자료를 열어봤습니다. 병원이 적어 보낸 금액과 실제로 지불된 금액이 한 줄에 같이 들어 있는 파일입니다.
미국 병원 청구서 금액과 실제 지불액은 얼마나 다를까?
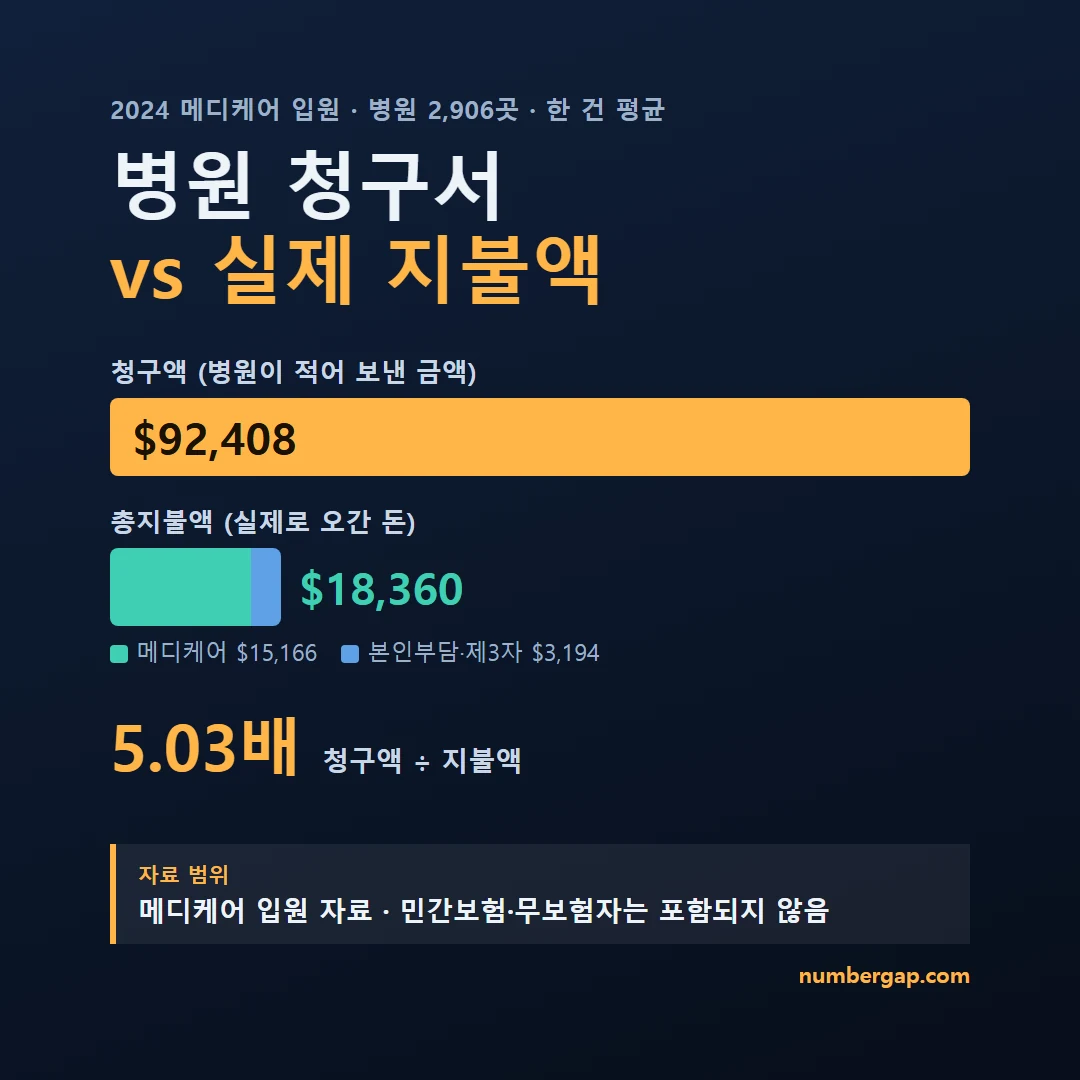
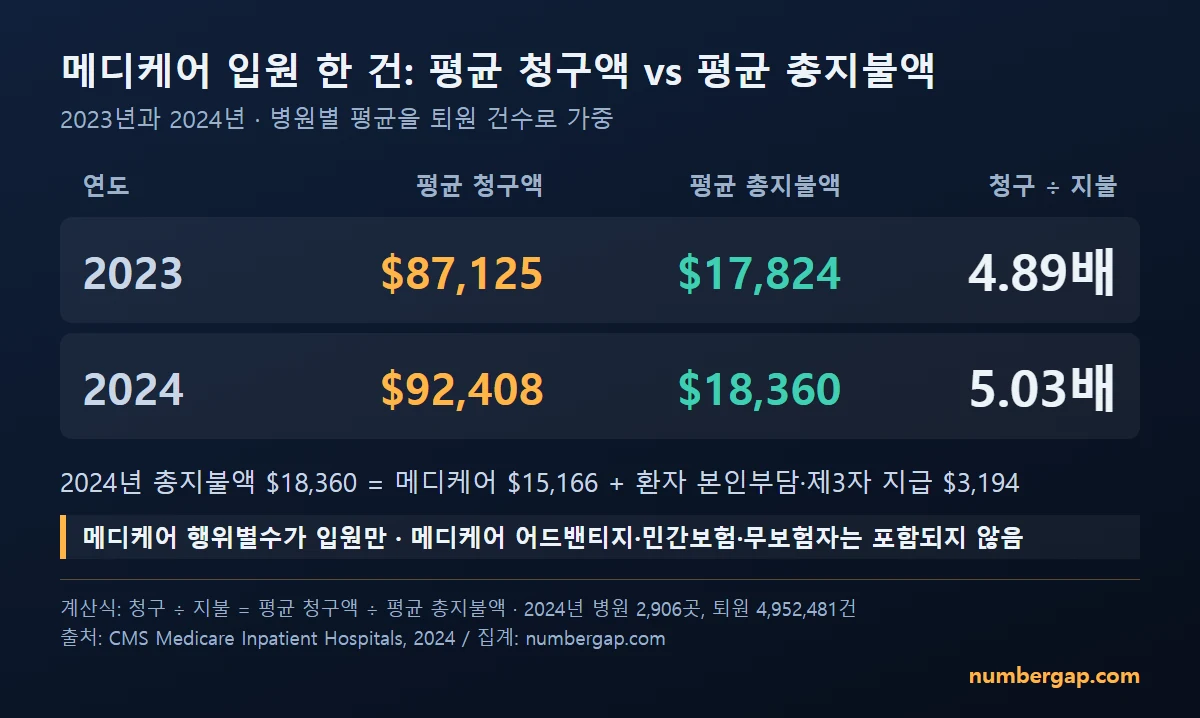
2024년 메디케어 입원 자료에서 병원이 적어 보낸 청구액은 평균 $92,408, 실제로 지불된 금액은 평균 $18,360이었습니다. 청구액이 지불액의 약 5배입니다.
메디케어(Medicare)는 65세 이상을 주된 대상으로 하는 미국 공적 건강보험입니다. 병원 2,906곳, 퇴원 4,952,481건의 자료를 퇴원 건수로 가중해 평균을 냈습니다.
청구서에 찍힌 숫자의 5분의 4는 실제로 오가는 돈이 되지 않았다는 뜻입니다.
2023년 자료로도 같은 계산을 해봤습니다. 청구 $87,125에 지불 $17,824, 4.89배였습니다. 한 해의 우연이 아니었던 거죠.
지불액 $18,360은 메디케어 혼자 낸 돈이 아닙니다. CMS 데이터 사전의 정의에 따르면 총지불액은 메디케어가 낸 몫에 환자 본인부담(공제액·본인부담금)과 보충보험 같은 제3자 지급을 더한 값입니다. 메디케어 몫은 $15,166. 나머지 $3,194가 환자 본인부담과 제3자 지급입니다. 추측이 아니라 정의입니다.
출처: CMS(미국 메디케어·메디케이드 서비스센터) 「Medicare Inpatient Hospitals - by Provider and Service」 2024년·2023년 자료를 우리가 직접 집계 — 공공기관 상시 게시 자료
2024년: https://data.cms.gov/sites/default/files/2026-04/828defb5-c9e6-4442-8c1b-f27bc0799daf/MUP_INP_RY26_P03_V10_DY24_PrvSvc.CSV
2023년: https://data.cms.gov/sites/default/files/2025-05/ca1c9013-8c7c-4560-a4a1-28cf7e43ccc8/MUP_INP_RY25_P03_V10_DY23_PrvSvc.CSV
출처: data.cms.gov 「Medicare Inpatient Hospitals」 방법론(https://data.cms.gov/sites/default/files/2024-06/MUP_INP_RY24_20240523_Methodology_508.pdf) 및 데이터 사전, 2026-10-27 열람 — 자료를 만든 기관 자신의 정의입니다
이 숫자를 곧바로 "내 청구서도 5배다"로 읽으면 안 됩니다. 이 자료를 만든 CMS가 방법론 문서에서 스스로 한계를 적어 두었습니다.
① 메디케어 행위별수가(FFS) 입원만 담겨 있습니다. 민간 보험사가 운영하는 메디케어 상품(메디케어 어드밴티지), 민간보험, 무보험 환자는 없습니다. CMS는 이 자료가 병원이 진료하는 전체 인구를 대표하지 않을 수 있다고 씁니다.
② 병원·진단군별로 퇴원이 10건 이하인 기록은 개인정보 보호를 위해 빠집니다.
③ 급성기 병원의 단기 입원 지불체계(IPPS) 대상만 담깁니다. 장기요양·재활·정신과 입원은 빠집니다.
④ 금액은 병원별·진단군별 평균입니다. 환자 한 사람의 청구서가 아니고, 병원마다 환자 구성이 다를 수 있어 특정 병원을 가리키지도 않습니다.
출처: data.cms.gov 「Medicare Inpatient Hospitals」 방법론(https://data.cms.gov/sites/default/files/2024-06/MUP_INP_RY24_20240523_Methodology_508.pdf), 5장 자료의 한계, 2026-10-27 열람 — 자료를 만든 기관이 직접 밝힌 한계입니다. 원문은 "The data in the Inpatient dataset may not be representative of a hospital's entire population served."입니다
첫째 줄이 이 글에서 갖는 뜻을 짚어 둬야 합니다. 이 글의 뒷부분에서 가장 곤란한 처지에 놓이는 사람, 보험이 없는 환자가 이 자료에는 한 명도 없습니다.
그래서 이 자료가 무보험자에 대해 보여줄 수 있는 것은 하나뿐입니다. 병원이 적어 보내는 청구액이 실제 지불액과 무관하게 제각각이라는 것. 무보험자가 받을 청구서에 얼마가 찍힐지는 이 자료로 알 수 없고, 그 숫자가 어떤 성격의 숫자인지만 볼 수 있습니다.
같은 인공관절 수술인데 청구액이 20배 차이 나는 이유는?
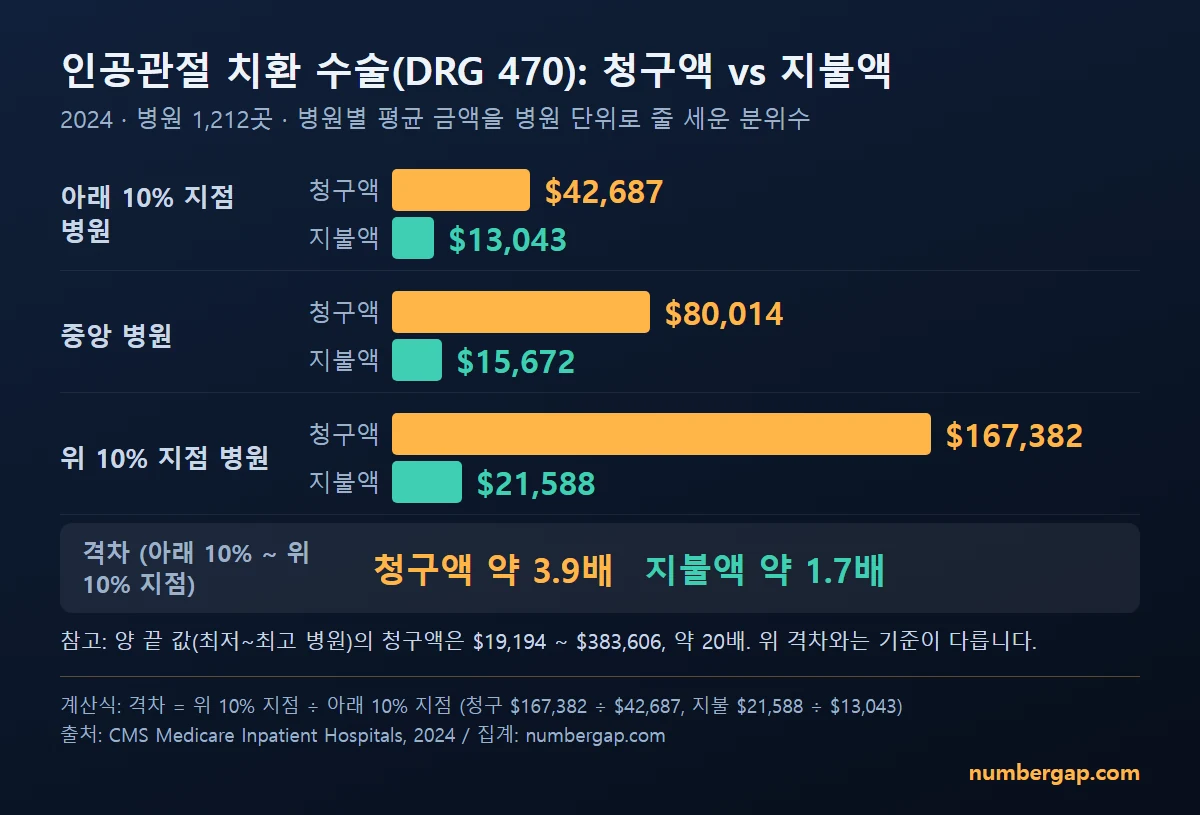
같은 수술의 청구액은 병원마다 최대 20배까지 벌어졌지만, 병원이 실제로 받은 돈은 훨씬 좁은 범위에 모여 있었습니다.
합병증이 없는 무릎·엉덩이 인공관절 치환 수술(DRG 470)만 따로 뽑았습니다. 2024년에 이 수술 자료를 올린 병원은 1,212곳입니다. 병원을 금액 순서로 줄 세웠을 때 아래에서 10% 지점과 위에서 10% 지점을 비교하면 이렇습니다.
| 구분 | 아래 10% 지점 | 중앙 | 위 10% 지점 | 격차 |
|---|---|---|---|---|
| 청구액 | $42,687 | $80,014 | $167,382 | 약 3.9배 |
| 지불액 | $13,043 | $15,672 | $21,588 | 약 1.7배 |
양 끝을 보면 격차는 더 벌어집니다. 한 병원은 평균 $19,194를 청구했고, 다른 병원은 $383,606을 청구했습니다. 약 20배입니다.
같은 수술이에요. 그런데 청구서의 숫자는 병원이 실제로 받은 돈을 거의 가늠하게 해주지 않습니다.
출처: CMS 「Medicare Inpatient Hospitals - by Provider and Service」 2024년 자료(DRG 470)를 우리가 직접 집계 — 공공기관 상시 게시 자료. 금액은 병원별 평균이며 분위수는 병원 단위 값으로 계산했습니다
여기서도 선을 하나 그어야 합니다. 메디케어의 지불액은 공식으로 정해지는 값입니다(메릴랜드는 예외인데, 아래에서 다룹니다). 그래서 지불액이 좁은 범위에 모이는 것은 어느 정도 설계상 당연합니다. 이 자료가 보여주는 것은 "지불액이 균일하다"가 아닙니다. "청구액이 지불액과 무관하게 제각각이다"입니다.
그 제각각인 숫자는 어디서 나올까요. 병원마다 항목별 정가표를 갖고 있습니다. 이 정가표를 차지마스터(chargemaster)라고 부릅니다. 연방 규정은 병원의 총청구액(gross charge)을 "차지마스터에 반영된, 할인 전 개별 항목·서비스의 청구액"으로 정의합니다.
출처: 미국 연방규정 45 CFR 180.20 — 연방 규정 원문
https://www.law.cornell.edu/cfr/text/45/180.20
메릴랜드를 뺀 대부분의 주에서 메디케어는 입원 한 건을 진단군(DRG) 단위의 공식으로 계산해 지불합니다. 청구액이 메디케어 지불에 영향을 주는 자리로 메드팩(MedPAC)이 짚은 곳은 하나입니다. 비용이 유난히 큰 환자에게 얹는 추가 지불, 이른바 이상치 지불을 계산할 때입니다.
출처: MedPAC(Lisk·Stensland) 「Medicare outlier payments and hospital charging practices」, 2016-11-03 — 2014년 메디케어 자료를 분석한 예비 자료입니다
https://www.medpac.gov/wp-content/uploads/2016/11/Medicare-outlier-payments-and-hospital-charging-practices-v3_for_laptop.pdf
민간보험은 사정이 다릅니다. 2023년 Health Affairs 연구(병원 2,379곳, 대표 서비스 70개)에서 민간보험사의 협상가는 같은 병원 정가표 가격의 평균 58%였습니다. 정가표에서 일정 비율을 깎아 주는 계약이 흔하다는 이야기죠.
출처: Wang 외 「The Relationships Among Cash Prices, Negotiated Rates, And Chargemaster Prices For Shoppable Hospital Services」, Health Affairs 2023 — 논문 초록(PubMed)으로 확인했습니다. 2022년 9월 9일 기준 공개 가격이며 외래성 대표 서비스 70개에 한정됩니다
https://pubmed.ncbi.nlm.nih.gov/37011313/
그러면 민간보험은 메디케어보다 얼마나 더 낼까요. RAND 연구는 2022년 고용주와 민간보험사가 같은 병원 서비스에 대해 메디케어가 냈을 금액의 평균 약 2.5배를 냈다고 합니다. 입원·외래와 전문의 청구를 합친 평균이고, 고용주 주도로 모은 자료라 전체 민간보험의 무작위 표본이 아니며, 메릴랜드는 빠져 있습니다.
출처: RAND 「Prices Paid to Hospitals by Private Health Plans: Findings from Round 5.1」(RR-A1144-2-v2), 2024-12-10 — 고용주 참여 연구이며 로버트우드존슨재단과 참여 고용주가 재원을 댔습니다
https://www.rand.org/pubs/research_reports/RRA1144-2-v2.html
그렇다면 병원은 왜 이렇게 높은 정가표를 쓸까요. 설명이 둘로 갈립니다.
메릴랜드 병원요율위원회(HSCRC)는 전국 병원이 미보상 진료, 대형 HMO 할인, 메디케어·메디케이드의 낮은 지불을 메우려고 청구액을 100~200% "인위적으로 올려야 한다"고 설명합니다. 반면 RAND가 버몬트주 위원회에 낸 발표 자료는 공공 지불자 비중과 상대 가격 사이에 상관이 없어 비용 전가의 증거가 없다고 하고, 병원의 시장지배력이 가격 변동의 18%를 설명한다고 말합니다.
둘은 충돌합니다. 충돌한다는 데까지가 확인된 사실이고, 어느 쪽이 맞는지는 이 글도 판단하지 못합니다.
출처: HSCRC 보도자료(회계연도 2006), 2007-07-18 — 요율을 정하는 기관 자신의 설명이며 아카이브 사본으로 열람했습니다
https://hscrc.maryland.gov/Documents/Hospitals/ReportsFinancial/DisclosureReports/FinancialDisclosureReports/Archive/Financial%20Disclosure%20FY2006.pdf
출처: RAND 「RAND Hospital Price Transparency Project」, 버몬트 Green Mountain Care Board 발표 슬라이드, 2024-08 — 발표 자료에 담긴 RAND의 주장입니다
https://gmcboard.vermont.gov/sites/gmcb/files/documents/RAND%20hospital_August-2024-VT.pdf
청구액과 지불액이 거의 같은 주가 있을까?
있습니다. 메릴랜드 한 곳입니다.
주마다 같은 계산을 해서 줄을 세웠습니다. 청구액을 지불액으로 나눈 값입니다.
| 높은 쪽 5개 주 | 배수 | 낮은 쪽 5개 주 | 배수 |
|---|---|---|---|
| 네바다 | 9.10 | 와이오밍 | 3.00 |
| 콜로라도 | 7.36 | 몬태나 | 2.92 |
| 플로리다 | 7.12 | 로드아일랜드 | 2.74 |
| 텍사스 | 6.77 | 매사추세츠 | 2.67 |
| 뉴저지 | 6.54 | 메릴랜드 | 1.11 |
완만하게 내려오던 계단이 2.67에서 끝나고, 그 아래에 한 칸이 더 있습니다. 1.11입니다.
출처: CMS 「Medicare Inpatient Hospitals - by Provider and Service」 2024년 자료를 우리가 직접 집계한 주별 값 — 공공기관 상시 게시 자료
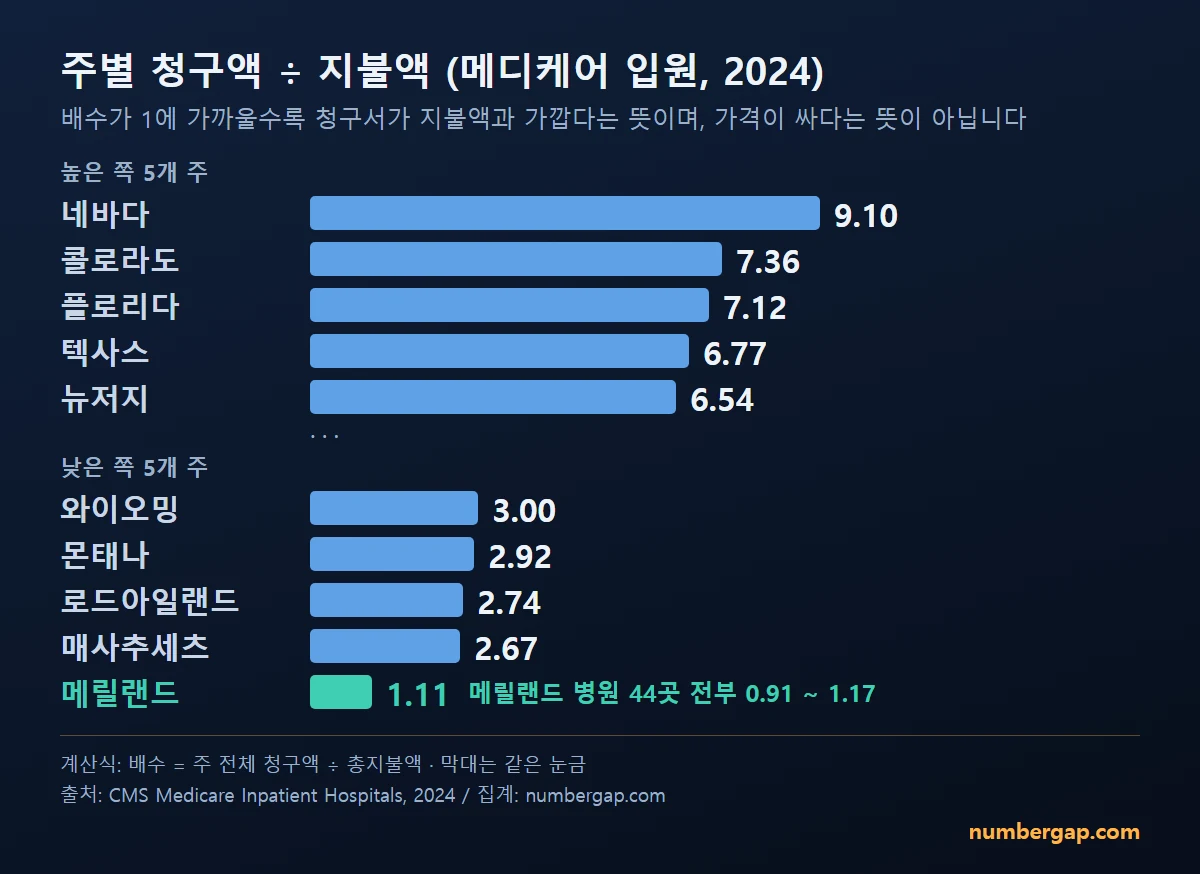
한 병원의 예외일 수도 있어서 메릴랜드 병원을 하나씩 열어봤습니다. 자료에 잡힌 44곳이 전부 0.91에서 1.17 사이였습니다. 같은 해 전국 병원에서 아래쪽 10%의 경계선이 2.17배였는데, 44곳 중 어느 곳도 거기에 닿지 않았습니다.
한 병원의 예외가 아니라, 주 전체가 그랬습니다.
0.91이라는 값도 있었습니다. 청구액보다 지불액이 더 많았던 병원이 있다는 뜻입니다. 왜 그런지, 왜 모든 병원이 정확히 1.00이 아닌지는 확인하지 못했습니다.
그러면 왜 메릴랜드일까요. 이유를 찾으려고 이 데이터를 만든 CMS의 방법론 문서를 열었습니다. 5장 「자료의 한계(Data Limitations)」에 이런 문장이 있더군요.
"The state of Maryland has a unique waiver that exempts providers from Medicare's prospective payment systems for inpatient care. Maryland instead uses an all-payer rate setting commission to determine its payment rates."
메릴랜드는 입원 진료에 대해 메디케어의 선불 지불체계에서 병원을 면제하는 독특한 면제를 갖고 있고, 대신 모든 지불자 요율위원회로 지불 요율을 정한다는 뜻입니다.
우리가 데이터에서 혼자 튀는 주를 발견했는데, 그 데이터를 만든 기관이 한계를 적는 장에 이미 적어 두고 있었던 겁니다. 싱크탱크도 언론도 아닌, CMS 자신의 문서입니다.
같은 문단에는 다른 주 병원의 메디케어 청구에는 수련 비용(IME)과 저소득층 환자 비중이 높은 병원에 대한 조정(DSH)이 추가 지급으로 따로 잡힌다는 말도 있습니다. 이 이야기는 뒤에서 다시 나옵니다.
출처: data.cms.gov 「Medicare Inpatient Hospitals」 방법론(https://data.cms.gov/sites/default/files/2024-06/MUP_INP_RY24_20240523_Methodology_508.pdf), 5장 자료의 한계, 2026-10-27 열람 — 자료를 만든 기관 자신의 문서입니다
그 면제가 어떻게 생겼는지는 메릴랜드 쪽 기록에 있습니다.
1971년 메릴랜드 입법부가 HSCRC를 만들었고, 3년의 준비 끝에 1974년 7월부터 요율을 정하기 시작했습니다. 처음에는 정부가 아닌 구매자, 곧 민간에 청구하는 요율만 대상이었습니다. 1977년 메릴랜드는 메디케어·메디케이드 지불 원칙에서 연방 면제를 받은 5개 주 가운데 첫 번째가 됩니다. 그때부터 모든 지불자가 HSCRC가 정한 요율대로 병원에 지불합니다.
HSCRC는 지금도 자기 사이트에 이렇게 씁니다. 그런 제도를 유지하는 유일한 주(the only state to retain such a system)라고.
출처: HSCRC 「About HSCRC」 — 요율을 정하는 기관 자신의 설명이며 아카이브 사본으로 열람했습니다 (2026-10-27 확인)
https://hscrc.maryland.gov/Pages/About-Us.aspx
그래서 메릴랜드에서는 청구서가 정가표 노릇을 하지 않고 실제 가격표 노릇에 가까워지는 겁니다. CMS 문서는 메릴랜드의 지불이 다른 방식으로 정해진다는 데까지 확인해 줍니다. 그 방식이 1.11이라는 숫자를 만들었다는 인과는 여전히 우리 해석이고, 따로 검증하지 않았습니다.
읽을 때 붙들어야 할 단서가 셋 있습니다.
- 우리 숫자는 병원 시설분입니다. HSCRC는 의사 수가는 규제하지 않는다고 설명합니다.
- 앞에서 본 RAND의 약 2.5배는 메릴랜드를 뺀 값입니다. 메릴랜드에는 적용되지 않습니다.
- 전국 병원을 하나씩 줄 세우면 중앙값은 4.15배입니다. 앞의 5.03배는 퇴원이 많은 병원에 무게가 실린 평균입니다.
메릴랜드 방식은 정말 정답일까?
1.11배는 청구서가 지불액에 가깝다는 뜻입니다. 병원비가 싸다는 뜻이 아닙니다.
가격 수준을 따지기 전에, 이 숫자를 확인하다가 우리가 틀린 이야기부터 해야 합니다.
우리가 처음에 틀린 것: 21% 대 172%
메릴랜드 숫자를 처음 뽑았을 때는 이게 맞는지 확인할 방법이 필요했습니다. 찾아보니 HSCRC가 2007년 7월 18일 보도자료에 이렇게 써 두었더군요. 메릴랜드 병원의 마크업은 평균 21%, 전국 병원 평균은 172%라고요. 미국병원협회(AHA) 최신 자료에 따른 숫자라고 했습니다.
방향이 같았습니다. 우리 계산에서도 메릴랜드는 1에 가깝고 전국은 몇 배였으니까요. 그래서 처음에는 이 문장을 "17년 간격으로 나온 독립적인 교차검증"이라고 적었습니다.
틀렸습니다.
분모가 달랐습니다.
HSCRC 보도자료는 마크업을 '병원 원가와 청구액의 차이'로 정의합니다. 기준이 병원이 쓴 원가입니다. 우리가 계산한 값은 청구액을 메디케어가 실제로 낸 금액으로 나눈 것입니다. 이름은 둘 다 마크업이지만 잰 자가 다릅니다.
보도자료가 산식까지 적어 놓지는 않았습니다. 보통 방식대로 (청구액-원가)÷원가로 읽으면 21%는 청구액이 원가의 1.21배라는 뜻이 되는데, 이 읽기는 우리의 가정입니다.
HSCRC의 가장 최근 확인본은 2014년 11월 12일 발표(회계연도 2013)입니다. 메릴랜드 42%, 전국 221%. 메릴랜드의 21%가 42%로 두 배가 된 겁니다. 전국도 172%에서 221%로 올랐습니다. 격차는 여전히 컸지만 메릴랜드의 숫자도 고정돼 있지 않았습니다. 그 뒤 판에서는 같은 문구를 찾지 못했습니다.
이 숫자를 낸 곳이 제도를 운영하는 기관 자신이라는 점도 기억해 둘 만합니다.
출처: HSCRC 보도자료(회계연도 2013), 2014-11-12 — 요율을 정하는 기관 자신의 자료이며 아카이브 사본으로 열람했습니다
https://hscrc.maryland.gov/Documents/pdr/ar/HSCRC-Disclosure-Report-FY-2013.pdf
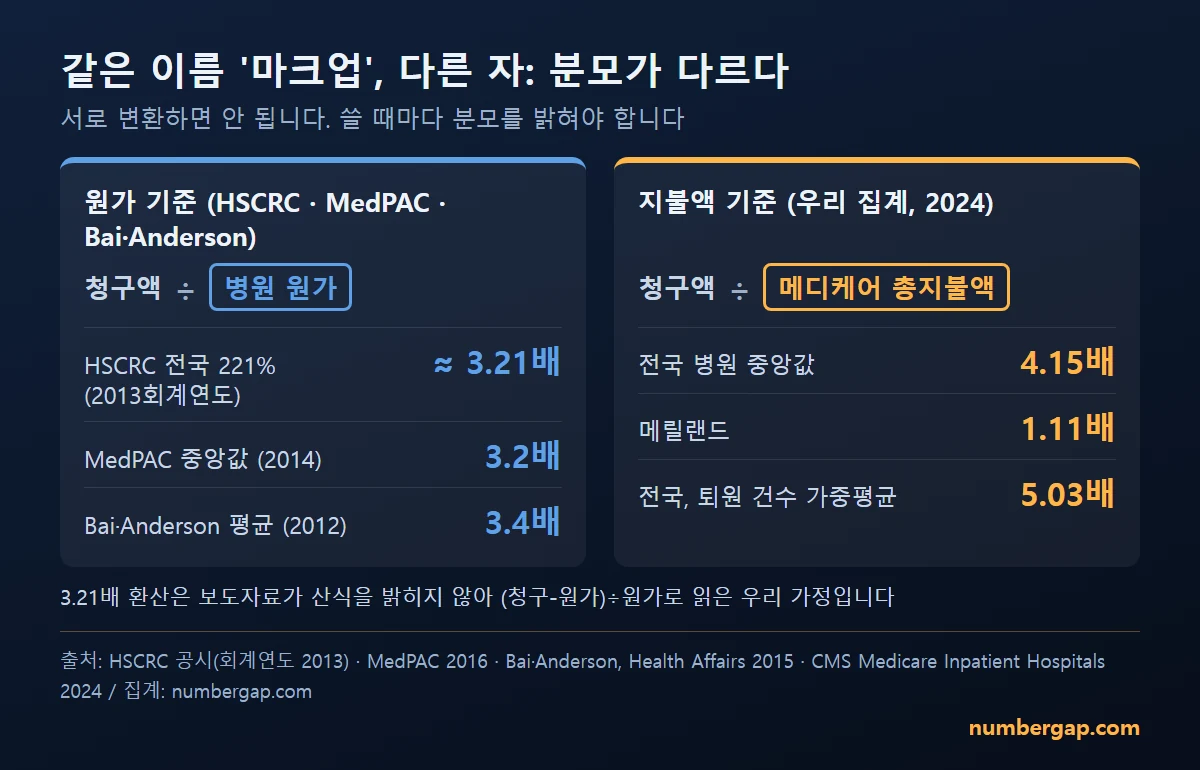
정리하면 이렇습니다. 쓸 때마다 분모를 밝혀야 하는 이유가 이 표입니다.
| 누가 | 분자 | 분모 | 값 |
|---|---|---|---|
| HSCRC | 청구액 | 병원 원가(산식 명시 없음) | 메릴랜드 21%→42%, 전국 172%→221% (회계연도 2006→2013) |
| MedPAC | 청구액 | 병원 원가 | 중앙값 3.2배 (2014년 메디케어 자료) |
| Bai·Anderson | 청구액 | 병원 원가 | 전국 평균 3.4배 (2012년 자료) |
| 우리 집계 | 청구액 | 메디케어 총지불액 | 전국 병원 중앙 4.15배, 메릴랜드 1.11배 (2024년) |
HSCRC의 221%를 3.21배로 읽으면, 원가를 분모로 둔 세 곳은 대략 3.2~3.4배로 모입니다. 우리처럼 지불액을 분모로 두면 4~5배입니다. 다른 자로 잰 값이라, 한쪽에서 다른 쪽을 계산해 내서는 안 됩니다.
출처: MedPAC 2016-11-03 (위와 같은 자료) / Bai·Anderson 「Extreme Markup: The Fifty US Hospitals With The Highest Charge-To-Cost Ratios」, Health Affairs 2015 — 논문 초록(PubMed)으로 확인했습니다
https://pubmed.ncbi.nlm.nih.gov/26056196/
방향은 같습니다. 청구액이 실제 가격보다 한참 높다는 쪽입니다. 그런데 방향이 같다는 것과 값이 확인됐다는 것은 다른 이야기입니다.
좋은 교차검증 하나를 손에 쥐었다가 놓았습니다.
이 제도에 대한 평가는 엇갈린다
성적표부터 보겠습니다. CMS 평가 요약(2024년 3월)은 총진료비 모델 첫 3년간 메디케어가 순절감 $6억 8,900만, 입원 건수는 16.2% 줄었다고 씁니다. 같은 문서에는 2019년 이후 효과가 유지됐지만 늘지는 않았고 총지출 절감 효과는 작아졌다는 문장도 있습니다.
평가기관 매스매티카(Mathematica)는 2023년 2월 2019~2021년 약 $7억 8,100만(2.5%) 절감이라고 발표했습니다. 두 숫자가 다릅니다. 기간이나 산정 방식의 차이일 수 있지만 확인하지 못했습니다. 2026년 4월 Health Affairs 논문 초록은 메릴랜드의 병원 이용이 다른 주보다 11%포인트 더 줄었다고 하면서, 저자들이 환자 진료를 지나치게 줄이는(stinting) 위험을 경고한다고 적었습니다.
반대쪽 목소리도 있습니다. 시장주의 성향 싱크탱크 맨해튼연구소(Manhattan Institute)가 2019년 6월 26일 낸 보고서(저자 크리스 포프)는 이렇게 주장합니다. 위원회가 규제 대상인 병원에 장악됐고(위원 7석 중 2석이 병원 임원), 입원 요율을 묶자 서비스가 규제 밖 외래·수술센터로 옮겨 갔으며, 총진료비 책임 패널티는 수입의 1%에 그쳐 상징적이라는 겁니다. 2015년 민간 병원 지불은 전국보다 13% 낮았지만 메디케어 지불은 입원 40%, 외래 60% 높았다는 주장도 있습니다. 싱크탱크의 주장이고, 우리가 검증하지는 못했습니다.
제도를 접은 주들도 있었습니다. 제러드 앤더슨(Gerard F. Anderson)의 1991년 논문에 따르면 뉴욕과 매사추세츠는 1985년, 뉴저지는 1989년에 메디케어 면제를 포기했고, 1991년 시점에 전 지불자 요율규제를 운영하는 주는 메릴랜드 하나였습니다.
출처: CMS 「Maryland Total Cost of Care Model: Evaluation of the First Four Years (2019-2022), Findings at a Glance」, 2024-03 — 평가 요약 문서
https://cms.gov/priorities/innovation/data-and-reports/2024/md-tcoc-1st-progress-rpt-aag
출처: Mathematica 보도자료, 2023-02-06 / Bulat 외, Health Affairs 2026;45(4) — 논문은 초록(PubMed)으로 확인했습니다
https://mathematica.org/news/maryland-saved-medicare-more-than-780-million-using-new-approach-to-payment
https://pubmed.ncbi.nlm.nih.gov/41941672/
출처: Manhattan Institute(Chris Pope), 2019-06-26 — 싱크탱크 주장이며 검증하지 못했습니다
https://manhattan.institute/medicare-for-all-maryland-hospital-healthcare-price-regulation
출처: Anderson GF 「All-payer ratesetting: Down but not out」, Health Care Financing Review 1991 Annual Supplement
https://www.cms.gov/files/document/hcfr-91-supp-035pdf
지금은 어떻게 바뀌고 있을까 (2026년 10월 27일 기준)
메릴랜드 제도는 지금도 유효하지만 바뀌는 중입니다. 연방 CMS는 총진료비 모델을 2025년 12월 31일에 끝내고 AHEAD 모델(2026~2035)로 넘어갔고, 이행기는 2026년 1월에 시작됐습니다. 전 지불자 병원 수입 중 총액예산 방식으로 지불돼야 하는 비율은 95%에서 85%로 낮아지고, 2028년부터 메디케어분은 연방의 전국 방식으로 서서히 이행합니다.
메릴랜드카운티협회는 HSCRC 권한이 줄면 병원이 보험사·고용주와 직접 가격을 협상하게 돼 자체보험 고용주의 비용이 오를 수 있다고 경고합니다. 한편 메릴랜드병원협회는 병원들이 계속 재정 압박을 받고 있다고 말합니다. 이해관계가 있는 단체들의 주장이고, 어느 쪽도 확정된 결과가 아닙니다.
출처: HSCRC Total Cost of Care Workgroup 슬라이드, 2026-01-28 — 아카이브 사본으로 열람했습니다
https://hscrc.maryland.gov/Documents/Work%20Group%20Uploads/Total%20Cost%20of%20Care%20(TCOC)/2026/January%2028%20TCOC%20Workgroup%20Slides%20FINAL%201.pdf
출처: 메릴랜드카운티협회 「2026 Issue Preview: Hospital Rate Setting and the AHEAD Model」, 2025-12-31 / 메릴랜드병원협회 의견서, 2026-05-20 — 이해관계가 있는 단체의 주장입니다
https://conduitstreet.mdcounties.org/2025/12/31/2026-issue-preview-hospital-rate-setting-and-the-ahead-model/
https://mhaonline.org/wp-content/uploads/2026/05/HSCRC-Draft-Recommendation-for-RY2027-Update-Factor-MHA-Comment-Letter-May-2026.pdf
보험이 없으면 병원 청구액을 그대로 내야 할까?
법이 막아주는 구간이 있지만 좁고, 무보험 환자가 정가표 전액을 실제로 얼마나 청구받는지는 전국 통계가 없습니다.
앞의 자료에는 무보험자가 한 명도 없었습니다. 그래서 여기서부터는 데이터가 아니라 법과 연구를 봅니다.
앞에서 본 청구액의 격차가 무의미하지 않은 이유가 여기 있습니다. 메디케어는 청구액과 상관없이 지불합니다. 그런데 보험이 없는 사람에게는 그 제각각인 숫자가 첫 청구서가 될 수 있습니다.
될 수 있다는 말의 근거를 하나씩 보겠습니다.
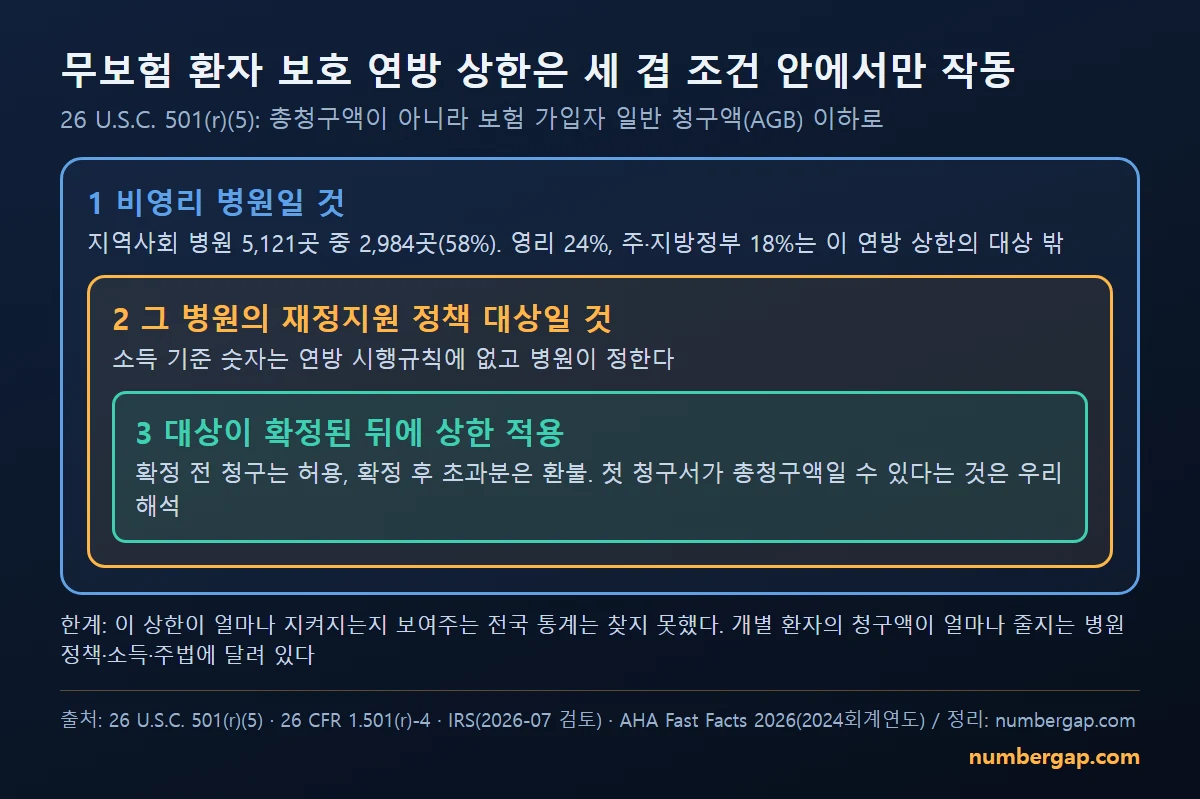
미국 연방법(26 U.S.C. 501(r)(5))은 비영리 병원이 면세 지위를 유지하려면 두 가지를 지키라고 정합니다. 재정지원 정책(FAP) 대상자에게 응급·필수 진료 요금을 보험 가입자에게 일반적으로 청구되는 금액(AGB)을 넘겨 받지 않을 것. 그리고 총청구액(gross charges)을 쓰지 않을 것.
출처: 26 U.S.C. §501(r)(5) — 연방법 원문
https://www.law.cornell.edu/uscode/text/26/501
그런데 이 보호막에는 한계가 넷 있습니다.
① 재정지원 정책 대상자에게만 적용됩니다. 시행규칙은 정책에 자격 기준과 무료·할인 여부를 적으라고 하지만 소득 기준 숫자는 정하지 않습니다. 병원이 스스로 정합니다.
② 비영리 병원에만 적용됩니다. 미국병원협회 집계(2024회계연도 설문)로 지역사회 병원 5,121곳 가운데 비영리가 2,984곳(58%), 영리 1,224곳(24%), 주·지방정부 913곳(18%)입니다. 영리·정부 병원은 이 연방 상한의 대상이 아닙니다.
③ 대상 확정 전의 청구는 허용됩니다. IRS 안내에 따르면 대상 여부가 확정되기 전에는 AGB나 총청구액을 넘겨 청구해도 위반이 아니고, 확정된 뒤 초과분을 환불하면 됩니다. 첫 청구서가 총청구액일 수 있다는 뜻으로 읽힙니다. 이 해석은 우리 것입니다.
④ 지켜지는 정도를 보여주는 통계가 없습니다. 이 상한 자체의 준수율은 찾지 못했습니다. 그래서 "비영리 병원 몇 %가 위반한다"는 문장은 쓸 수 없습니다.
출처: 26 CFR 1.501(r)-4 — 연방 시행규칙 원문
https://www.law.cornell.edu/cfr/text/26/1.501(r)-4
출처: IRS 「Limitation on charges - Section 501(r)(5)」, 2026-07-03 검토 — 공공기관 상시 게시 자료
https://www.irs.gov/charities-non-profits/limitation-on-charges-section-501r5
출처: 미국병원협회 「Fast Facts on U.S. Hospitals, 2026」(2024회계연도 설문) — 업계 협회가 자체 설문으로 집계한 자료입니다
https://www.aha.org/system/files/media/file/2026/02/Fast-Facts-on-US-Hospitals-2026-Infographics.pdf
메릴랜드는 이 숫자를 주법에 못 박았습니다. 보건일반법 19-214.1은 병원이 연방빈곤선 200% 이하 가구에 의학적으로 필요한 진료를 무료로 제공하는 재정지원 정책을 두라고 정합니다. 의료비 부담이 소득의 25%를 넘는 가구 가운데 소득이 빈곤선 500% 미만이면 본인부담을 최소 75%(201~250%)에서 35%(451~500%)까지 단계적으로 줄여야 합니다. 연방법이 병원 재량에 맡기는 자리를 메릴랜드는 숫자로 채웠습니다.
출처: 메릴랜드 보건일반법 §19-214.1 (2026 회기 조문) — 주법 원문
https://mgaleg.maryland.gov/2026RS/Statute_Web/ghg/19-214.1.pdf
병원이 공개하는 현금가는 어떨까요. 앞서 본 2023년 연구에서 현금가는 같은 병원·같은 서비스 정가표 가격의 평균 64%였습니다. 현금가가 민간 협상가 중앙값보다 낮은 경우는 47%였고요. 읽는 법은 이렇습니다. 현금가는 평균적으로 정가표보다 3분의 1쯤 낮지만, 절반이 넘는 경우 보험사 협상가 중앙값보다 낮지 않았습니다. 다만 70개 외래성 서비스에 한정된 연구이고, 공개된 가격이 실제로 발송된 청구서와 같다는 보장은 없습니다.
그러면 실제 청구서는 어땠을까요. 존스홉킨스의 연구자 제러드 앤더슨은 2007년 Health Affairs에서 2004년 자료로 이렇게 보고했습니다. 무보험·자가부담 환자에게 청구된 요금이 흔히 보험사가 실제로 낸 금액의 2.5배, 병원의 메디케어 허용 원가의 3배 이상이었다고. 2015년에는 Ge Bai와 함께 쓴 논문에서 2012년 자료를 놓고 "무보험 환자는 흔히 전액 청구를 요구받는다"고 적었습니다.
그런데 이 연구들은 2004년과 2012년 자료입니다. 지금 시점에 무보험 환자가 정가표 전액을 청구받는 비율을 전국 단위로 대표하는 통계는 찾지 못했습니다. 찾지 못했다는 것이 드물다는 뜻은 아닙니다.
출처: Anderson GF, Health Affairs 2007;26(3):780-9 — 논문 초록(PubMed)으로 확인했습니다
https://pubmed.ncbi.nlm.nih.gov/17485757/
출처: Bai G, Anderson GF, Health Affairs 2015;34(6):922-8 — 논문 초록(PubMed)으로 확인했습니다. 저자들의 서술이며 2012년 자료입니다
https://pubmed.ncbi.nlm.nih.gov/26056196/
병원이 가격을 공개해야 한다는 연방 규칙도 있습니다. 2021년 1월 1일부터 모든 병원이 전 항목의 기계판독 파일과 대표 서비스 가격표를 올려야 합니다. 얼마나 지켜질까요.
CMS가 공개한 단속 데이터 13,355행을 전부 내려받아 세어봤습니다. 2021년 1월부터 2026년 7월까지 경고 통지가 3,646건, 과태료 통지가 29건이었습니다. 과태료를 받은 병원은 28곳입니다. 한 곳이 두 번 받았습니다.
숫자 하나를 맞춰봤습니다. 미 회계감사원(GAO)은 2024년 10월 보고서에서 2021~2023년 과태료가 14개 병원에 400만 달러를 넘는다고 썼습니다. 우리 집계로 2023년까지 과태료 통지를 받은 병원도 14곳입니다. 서로 독립적인 두 집계가 맞아떨어졌습니다. 개별 과태료 금액은 CMS 데이터에도 공개 명단에도 없어서 이 글에 쓰지 않습니다.
단속이 적다는 것이 지켜지고 있다는 뜻은 아닙니다. HHS 감사관실(OIG)이 2024년 11월 병원 100곳을 무작위 층화 표본으로 조사했더니 63곳이 준수, 37곳이 미준수였습니다. OIG는 이를 전국 필수 대상 5,879곳으로 환산해 약 46%가 요건을 채우지 못했을 것으로 추정했습니다.
환자권리 옹호 단체 PatientRightsAdvocate.org는 2026년 9월 병원 2,000곳 가운데 988곳(49.4%)이 완전히 준수한다고 발표했습니다. 옹호 단체의 자료이고 방법론 설명이 부족하며, 위스콘신병원협회는 이 보고서를 "결함 있다(flawed)"고 비판했습니다. OIG의 숫자와 이 단체의 숫자는 연도·정의·표본이 달라 하나의 추세로 이어 붙일 수 없습니다.
출처: CMS 가격공개 단속 데이터(2026년 7월 파일)를 우리가 직접 집계 — 공공기관 상시 게시 자료
https://data.cms.gov/data-api/v1/dataset/6a3aa708-3c9d-411a-a1a4-e046d3ade7ef/data
출처: GAO-25-106995, 2024-10-02 / HHS OIG A-07-22-06108, 2024-11-05 — 정부 감사 보고서
https://www.gao.gov/products/gao-25-106995
https://oig.hhs.gov/reports/all/2024/not-all-selected-hospitals-complied-with-the-hospital-price-transparency-rule
출처: PatientRightsAdvocate.org 8차 보고서, 2026-09 — 옹호 단체 자료이며 방법론이 충분히 공개되지 않았습니다
https://www.patientrightsadvocate.org/eighth-annual-hospital-price-transparency-compliance-report-september-2026
여기까지가 제도가 확인해 주는 범위입니다. 개별 환자가 이 조항들로 청구액을 얼마나 줄일 수 있는지는 병원의 정책과 개인의 소득, 주법에 달려 있고, 이 글이 판단할 수 없습니다.
그럼 한국 병원비는 다를까? 한국이 싸다는 결론은 아닌 이유
한국의 건강보험 급여 항목에는 병원이 따로 적어 두는 정가표가 없습니다. 가격이 해마다 계약으로 정해지기 때문입니다.
국민건강보험법 제13조는 건강보험의 보험자를 국민건강보험공단 하나로 정합니다. 제45조는 요양급여비용을 공단 이사장과 의약계 대표의 계약으로 정하고, 계약기간은 1년이며, 그 계약은 공단과 각 요양기관 사이에 체결된 것으로 본다고 합니다. 가격 산식도 공개돼 있습니다. 급여 수가는 상대가치점수에 환산지수(점수당 단가)를 곱한 값입니다. 2027년 의원 유형의 환산지수는 95.6원에서 96.5원으로 정해졌습니다.
그 협상은 실제로 매년 일어나고 결렬되기도 합니다. 2027년도 수가협상에서는 의원 유형만 결렬됐고, 법에 따라 건강보험정책심의위원회가 6월에 정했습니다.
출처: 국민건강보험법 제13조·제45조 — 국가법령정보센터 현행 조문(시행일 2026-10-08)
https://www.law.go.kr/DRF/lawService.do?OC=test&target=law&MST=285273&type=HTML
출처: 보건복지부 보도자료, 제12차 건강보험정책심의위원회, 2026-06-25
https://mohw.go.kr/board.es?act=view&bid=0027&list_no=1491010&mid=a10503010100&nPage=1&tag=
출처: 뉴시스 「내년 수가 평균 1.65% 인상…의원은 2년 만에 협상 결렬」, 2026-05-30 — 언론 보도이며 확정 고시가 아닙니다
https://www.newsis.com/view/NISX20260530_0003650080
미국에서는 병원이 적어 두는 정가표가 보험사와의 협상에서 깎여 나가는 출발점이 됩니다. 한국 급여 항목에는 그 출발점 자체가 없습니다. 이것은 우리 해석입니다.
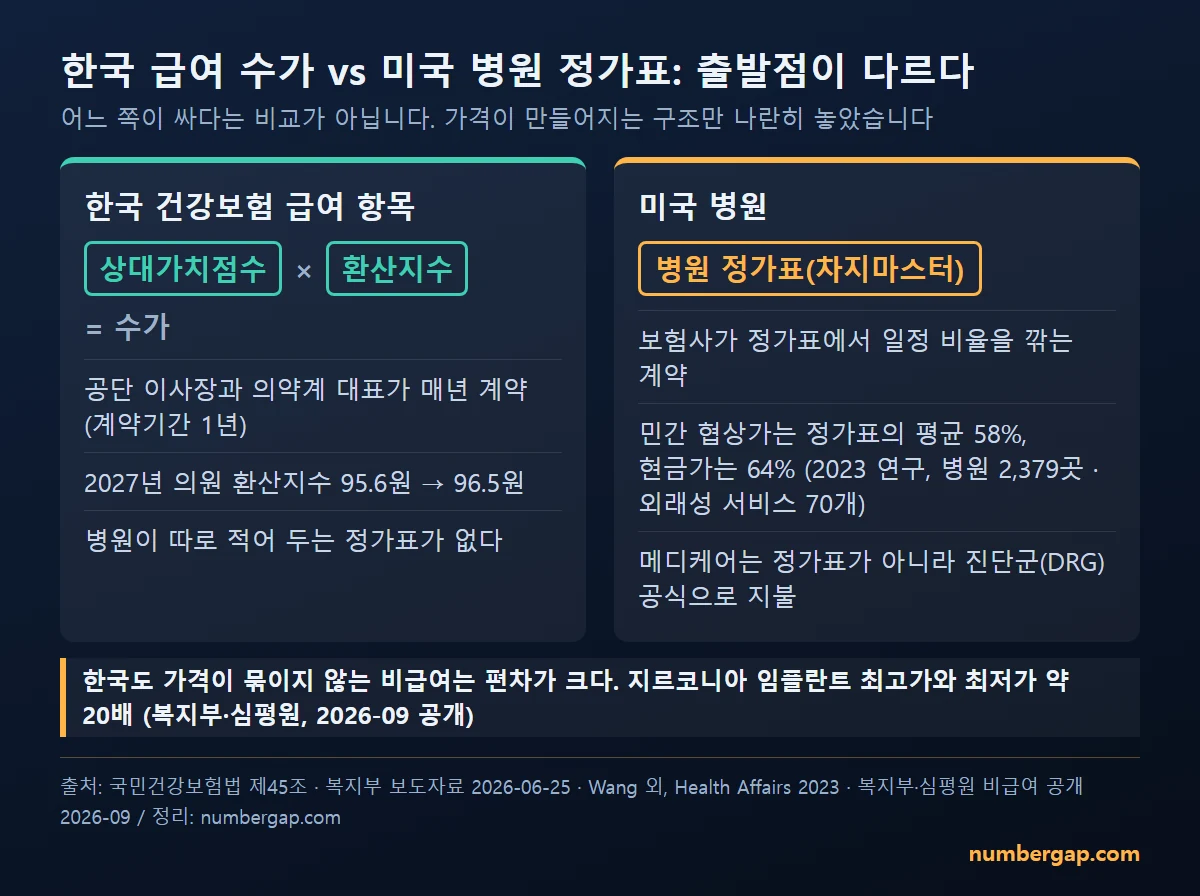
그렇다고 한국이 싸다는 결론은 아닙니다.
- 건강보험 보장률은 2023년과 2024년 모두 64.9%였습니다. 2024년 총진료비 약 138.6조 원 가운데 공단이 부담한 비중이고, 나머지는 법정 본인부담과 비급여입니다.
- 비급여는 총진료비의 15~16% 수준입니다.
- 복지부·심평원이 2026년 9월 공개한 비급여 진료비용에서 지르코니아 임플란트의 병원급 최고가는 593만 7천 원, 최저가는 30만 원으로 약 20배 차이였습니다.
- 경실련은 2025년 1월 병원급 도수치료 최고가 50만 원과 최저가 8천 원이 62.5배 차이라고 발표했습니다.
가격이 법으로 묶이지 않는 영역에서는 한국도 같은 항목의 가격이 20배, 60배 넘게 벌어집니다. 다만 한국은 비급여 가격을 공개하는 제도가 있고 급여 항목은 전국 단일 가격표라는 점이 미국과 구조가 다릅니다. 이 비교 역시 우리 해석입니다.
같은 수술의 한국 대 미국 병원비를 직접 비교한 공식 1차 자료는 찾지 못했습니다. 원출처와 국가 구성이 적혀 있지 않은 비교 숫자는 쓰지 않았습니다.
출처: 뉴시스 「건보 환자 총진료비 年133조…보장률 64.9%로 0.8%p 하락」, 2025-01-07 / 「건보 보장률 64.9%, 비급여 본인 부담 증가…4대 중증질환 0.8%p 하락」, 2025-12-30 — 언론 보도가 전한 공단 실태조사 내용입니다
https://www.newsis.com/view/NISX20250107_0003023738
https://www.newsis.com/view/NISX20251230_0003459388
출처: MTN 「'부르는 게 값' 비급여 진료비 공개 '들썩'」, 2026-09-04 — 정부 공개 자료를 인용한 언론 보도입니다
https://news.mtn.co.kr/news-detail/2026090419170582661
출처: 세계일보 경실련 도수치료 병원별 가격 차이 보도, 2025-01-06 — 시민단체 자료이며 보도에 분석 대상 기관 수가 나오지 않습니다
https://www.segye.com/newsView/20250106515669
자주 묻는 질문
Q. 미국 병원 청구서 금액을 다 내야 하나요?
A. 청구서 숫자와 실제로 내는 돈은 다를 수 있습니다. 메디케어 입원 자료에서는 청구액이 지불액의 약 5배였습니다. 다만 이 자료에는 민간보험 가입자와 무보험자가 없습니다. 민간보험 가입자는 보험사가 병원과 맺은 계약에 따라, 무보험자는 병원의 재정지원 정책과 주법에 따라 달라지고, 이 글은 개별 청구서가 얼마가 될지 판단하지 않습니다. 구체적인 청구서는 해당 병원 원무과나 보험사에 확인하시기 바랍니다.
Q. 미국 병원비는 왜 이렇게 높게 청구되나요?
A. 설명이 둘로 갈립니다. HSCRC는 미보상 진료, 대형 HMO 할인, 메디케어·메디케이드의 낮은 지불을 메우려고 병원이 청구액을 올린다고 설명합니다. RAND는 공공 지불자 비중과 상대 가격 사이에 상관이 없어 비용 전가의 증거가 없고, 병원 시장지배력이 가격 변동의 18%를 설명한다고 발표했습니다. 어느 쪽이 맞는지는 확인되지 않았습니다.
Q. 차지마스터 뜻이 뭔가요?
A. 병원이 항목과 서비스마다 붙여 둔 정가표입니다. 연방 규정은 총청구액을 차지마스터에 반영된 할인 전 금액으로 정의합니다. 보험사는 이 정가표에서 일정 비율을 깎는 방식으로 계약하는 경우가 많고, 메디케어는 이 정가표가 아니라 공식으로 지불합니다.
Q. 미국 응급실은 돈이 없어도 치료해 주나요?
A. 연방 응급의료법(EMTALA)을 설명하는 CMS 페이지에 따르면 메디케어에 참여하는 응급실 보유 병원은 지불 능력과 상관없이 선별검사와 안정화 치료를 해야 합니다. 그 페이지는 청구와 지불에 대해서는 말하지 않습니다. 치료를 받는 것과 청구서를 받는 것은 별개로 읽히며, 이는 우리 해석입니다.
Q. 미국에서 아프면 한국 건강보험으로 병원비를 돌려받을 수 있나요?
A. 한국 건강보험은 국외에 체류하는 동안에는 보험급여를 하지 않습니다(국민건강보험법 제54조). 귀국 후 사후 환급이 가능한지는 공단의 공식 안내를 찾지 못했습니다. 외교부는 출국 전 해외여행자보험 가입을 권장하고(2025-01-09), 금융감독원은 해외여행 실손의료비 특약이 국내외 치료비를 보상하며 현지에서 처방전·진료비계산서·입원치료확인서 같은 증빙을 귀국 전에 받아 두라고 안내했습니다(2024-07 보도). 한국 여행자가 미국 비영리 병원의 재정지원 대상이 되는지는 확인하지 못했습니다.
Q. 서프라이즈 빌링 금지법(No Surprises Act)으로 병원비 폭탄을 막을 수 있나요?
A. 일부만 막습니다. 보험 가입자의 응급실 진료, 망 안 병원에서 받은 망 밖 의료진 진료, 망 밖 항공 구급에 대한 예기치 않은 청구가 대상입니다. 지상 구급차는 대체로 제외되고, 병원 정가나 망 안 가격, 공제액 같은 가격 자체는 규제하지 않습니다. 보험이 없는 환자에게는 사전 견적(good faith estimate) 제도가 있어, 최종 청구서가 견적보다 $400 이상 많으면 이의를 제기할 수 있습니다. 가격 상한이 아니라 절차입니다. (CMS 안내, 2026-10-01 갱신)
Q. 미국 의료부채는 얼마나 되나요?
A. 숫자마다 정의가 다릅니다. $880억은 2021년 6월 신용기록에 올라 있던 의료 청구입니다(CFPB, 2022). $490억은 CFPB가 2025년 1월 최종 규정에서 제시한 신용보고서 잔존분인데, 해당 규정은 2025년 7월 11일 법원에서 무효화됐습니다. 최소 $2,200억은 인구조사국 설문(SIPP)을 바탕으로 한 KFF·Peterson 분석에서 2021년 12월 기준 성인이 갚지 못한 의료비의 하한선입니다. 어느 숫자도 병원 빚만 센 것이 아닙니다.
Q. 메릴랜드 병원비는 다른 주보다 싼가요?
A. 이 글의 숫자로는 알 수 없습니다. 1.11배는 청구액이 지불액에 가깝다는 뜻이고 가격 수준이 낮다는 뜻이 아닙니다. 가격 수준에 대한 근거는 엇갈립니다. 다른 주의 안전망 병원에서 보이는 낮은 배수도 싸다고 읽지 않았습니다. CMS 데이터 사전의 총지불액 정의에는 수련병원 추가 지급(IME)과 저소득 환자 비중이 높은 병원에 얹는 추가 지급(DSH)이 들어 있어, 이런 병원의 낮은 배수에는 그 추가 지급이 섞여 있습니다. 얼마나 섞였는지는 확인하지 못했습니다.
미국 병원비 후기를 읽을 때 먼저 확인할 세 가지
처음의 그 칼럼으로 돌아가겠습니다. 4만 달러가 찍힌 청구서와 500달러짜리 영수증 사이에 무엇이 있었는지는 이 글의 자료로 알 수 없습니다.
다만 후기를 읽을 때 물어볼 것은 정해 둘 수 있습니다.
① 그 숫자가 청구액인지, 보험사가 인정한 금액인지, 실제로 낸 돈인지.
② 보험이 있었는지, 있었다면 어떤 계약 아래였는지.
③ 어느 해, 어느 병원의 이야기인지.
청구액, 지불액, 내가 낸 돈. 세 칸 중 어느 칸의 숫자인지만 구분해도 미국 병원비 후기는 다르게 읽히기 시작합니다.
이 글은 공개된 자료와 법령을 확인해 정리한 것이며, 개별 사안의 판단은 해당 병원, 보험사 또는 전문가에게 확인하시기 바랍니다. 제도와 수치는 2026년 10월 27일 기준입니다.
이 글이 도움이 되셨다면 다음 글에서 또 뵙겠습니다.


댓글
댓글 쓰기